Lorsque des fissures apparaissent après une sécheresse, vous pouvez faire jouer la garantie catastrophe naturelle de votre contrat d'assurance habitation. Encore faut-il que votre commune ait été reconnue en état de Catastrophe Naturelle (CATNAT) Sécheresse, pour la période et le phénomène concernés, par un arrêté interministériel publié au Journal officiel.
Cette reconnaissance de l’état de catastrophe ne garantit cependant pas l’indemnisation de toutes les maisons fissurées. L’assuré doit déclarer les dommages, constituer un dossier et permettre leur expertise.
L’objectif est notamment de déterminer si les dommages matériels sont bien consécutifs à la sécheresse et à la réhydratation des sols.
La prise en charge dépend ensuite du contrat, des dommages constatés et du lien établi avec le phénomène reconnu.
En cas de refus, plusieurs recours sont possibles.
Informations réglementaires vérifiées au 10 août 2026.
Qu’est-ce qu’une catastrophe naturelle liée à la sécheresse ?

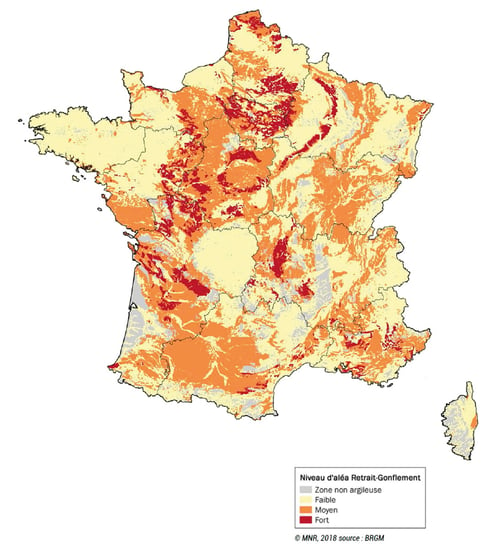
Sur certains terrains argileux, la sécheresse entraîne une rétractation du sol, puis sa réhydratation peut provoquer un gonflement. Ce retrait-gonflement des argiles peut générer des mouvements différentiels sous les fondations et favoriser l’apparition de fissures.
Une forte sécheresse ne suffit toutefois pas à mobiliser la garantie CATNAT.
L’état de catastrophe naturelle doit être reconnu par arrêté interministériel pour une commune, une période et un phénomène déterminés, dans les conditions prévues par le Code des assurances.
Comment savoir si sa commune est reconnue ?
Consultez l’arrêté publié au Journal officiel et vérifiez :
- le nom de votre commune,
- le phénomène reconnu,
- la période concernée,
- la date de publication.
Pour un sinistre sécheresse, l’arrêté doit correspondre aux communes en état de catastrophe et à la période auxquelles les dommages sont rattachés.
La procédure de reconnaissance repose en amont sur une demande portée par la commune, notamment auprès du préfet, puis examinée dans le cadre de la procédure interministérielle.
À retenir : la reconnaissance CATNAT ouvre la possibilité de prises en charge, mais ne garantit pas l’indemnisation de chaque maison.
Quand déclarer les fissures à son assurance ?
Prenez contact avec votre mairie afin de signaler vos fissures apparues. Une fois les demandes recensées, la mairie dépose une demande de reconnaissance auprès de la préfecture, via la plateforme dématérialisée iCatNat.
Lorsqu’un arrêté est publié, le Code des assurances prévoit actuellement une déclaration au plus tard dans les 30 jours suivant sa publication.
Dès la publication au Journal Officiel de l'arrêté reconnaissant l'état de catastrophe naturelle dans votre commune, prévenez votre assureur et documentez les désordres constatés.
Photographiez les fissures, notez leur évolution et conservez la preuve de la déclaration ainsi que les échanges avec l’assureur.
Comment constituer son dossier ?
Un dossier précis facilite l’analyse du sinistre.
Réunissez notamment les éléments suivants :
- numéro du contrat et adresse du bien
- date d'apparition et description des fissures
- photographies datées
- historique de leur évolution
- autres signes d’affaissement
- factures et travaux antérieurs
- études ou diagnostics réalisés
- références de l’arrêté Catastrophe Naturelle
Conservez également d’anciennes photographies permettant de documenter l’état du bâtiment avant les dommages.
Comment se déroule l’expertise ?
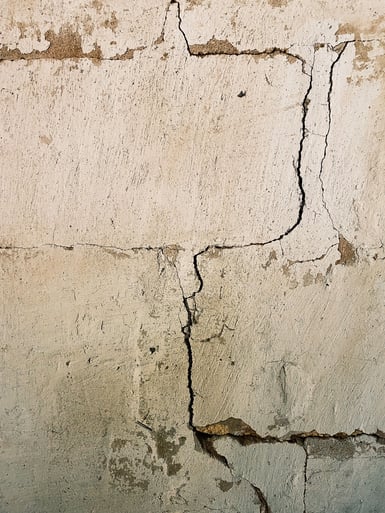
L’expert d’assurance examine notamment l’emplacement des fissures, les déformations, les fondations lorsque cela est possible et l’environnement de la maison : arbres, eaux pluviales, fuites, extensions ou travaux antérieurs.
L’expertise vise à déterminer si les désordres sont liés à des mouvements du terrain consécutifs à la sécheresse et si celle-ci constitue une cause déterminante.
Elle recherche aussi d’éventuelles causes différentes ou antérieures. Une étude géotechnique, des sondages ou une étude structurelle peuvent compléter l’analyse.
Depuis 2025, un modèle réglementaire spécifique de rapport d’expertise est prévu pour certains sinistres liés au retrait-gonflement des argiles.
Il faut distinguer l’expert mandaté par l’assurance, l’expert choisi par l’assuré, le bureau d’études structure et le bureau d’études géotechniques.
Leurs missions sont différentes mais complémentaires.
Dans quelles conditions les fissures peuvent-elles être indemnisées ?
L’indemnisation dépend notamment :
- de contrats d’assurance couvrant le bien,
- d’un arrêté adapté à la commune et à la période,
- de dommages concernant le bien assuré,
- du lien avec le phénomène reconnu,
- de l’absence d’une cause différente ou antérieure.
La reconnaissance CATNAT ne permet donc pas, à elle seule, de conclure que les fissures seront prises en charge.
Quels travaux peuvent être pris en charge ?
Selon les conclusions de l’expertise, les prises en charge peuvent concerner :
- des investigations ou une étude de sol,
- la stabilisation du bâtiment ou des fondations,
- des réparations structurelles,
- la reprise des fissures,
- la remise en état.
Les travaux doivent traiter la cause des dommages et, lorsque cela est possible, empêcher leur survenance ou leur aggravation future.
Comment se déroule l’indemnisation ?
Le parcours comprend généralement :
- la déclaration du sinistre
- l’envoi des justificatifs
- l’expertise
- les investigations complémentaires éventuelles
- le rapport d’expertise
- la proposition de l’assureur
- l’acceptation ou la contestation
- l’indemnisation ou les travaux
Une franchise catastrophe naturelle peut rester applicable selon la réglementation et les contrats d’assurance.
Peut-on commencer les travaux avant la décision de l’assurance ?
Évitez les travaux importants avant que les désordres aient été documentés et, si nécessaire, examinés par l’expert.
Demandez l’accord de l’assureur avant des réparations importantes. Les mesures urgentes nécessaires à la sécurité ou destinées à empêcher l’aggravation des dommages doivent en revanche être réalisées lorsque la situation l’exige.
Conservez photos, devis et factures.
À éviter : ne rebouchez pas ou ne masquez pas les fissures avant l’expertise, sauf nécessité liée à la sécurité du bâtiment.
Que faire en cas de refus ou de désaccord ?
Demandez d’abord une décision motivée et examinez les éléments retenus dans le rapport d’expertise.
Vous pouvez ensuite transmettre des pièces complémentaires, demander un nouvel examen, solliciter une expertise indépendante ou une contre-expertise, adresser une réclamation à l’assureur puis, si nécessaire, recourir à la Médiation de l’assurance ou à une autre voie de recours.
Un refus peut notamment résulter d’une période non reconnue, de fissures antérieures, d’une autre cause identifiée ou d’un lien insuffisamment établi avec la sécheresse.
Enfin, une non-reconnaissance CATNAT n'empêche pas d'agir : vous pouvez tout à fait engager des travaux de réparation à vos frais. C'est même recommandé, car des désordres liés au sol ont tendance à s'aggraver avec le temps, ce qui alourdit le coût final de l'intervention
FAQ
Une reconnaissance Cat Nat garantit-elle une indemnisation ?
Non. Elle ouvre la procédure pour une commune, une période et un phénomène donnés. Le lien entre les dommages et la sécheresse doit encore être établi.
Quand déclarer les fissures ?
Le plus tôt possible. Après publication de l’arrêté, le délai prévu actuellement est de 30 jours.
Une étude de sol est-elle obligatoire ?
Non, elle peut être demandée lorsque des investigations sur le terrain ou les fondations sont nécessaires.
Peut-on réparer avant l’expertise ?
Évitez de masquer les désordres avant les constats nécessaires. Les travaux urgents liés à la sécurité restent possibles.
Peut-on demander une contre-expertise ?
Oui. En cas de désaccord, l’assuré peut solliciter un autre avis ou faire intervenir un expert indépendant.
Qui paie l’expert indépendant ?
Ses honoraires peuvent rester à la charge de l’assuré. Certaines garanties incluses dans les contrats peuvent toutefois prévoir une participation.